Canal de Panamá: restricciones de carga afectan rutas globales
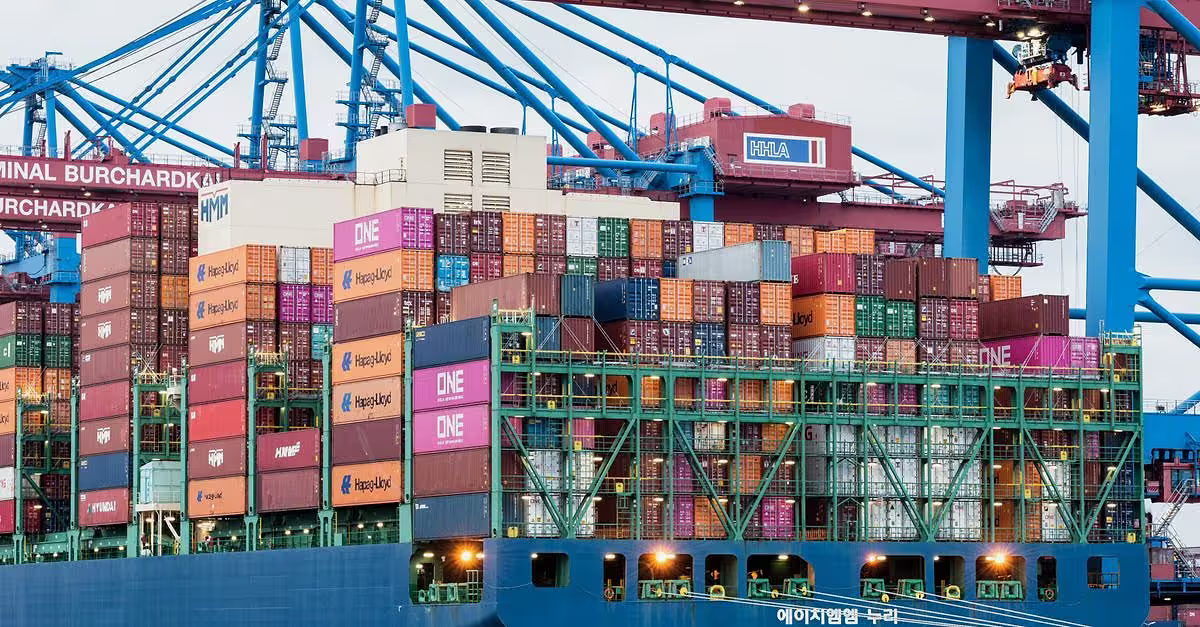
El Canal de Panamá enfrenta un nuevo capítulo de presión operativa que amenaza con comprimir la capacidad global de carga. La naviera francesa CMA CGM aplazó el cobro de su recargo por bajos niveles de agua, una medida que afecta rutas clave desde la costa oeste de Sudamérica hacia múltiples destinos en Europa, Asia, África y América del Norte. La decisión responde a restricciones que se intensificarán a partir del 2 de septiembre, cuando la autoridad del canal reducirá el calado máximo permitido para buques neopanamax.
El recargo, denominado Low Water Surcharge, estaba previsto para entrar en vigor el 1 de septiembre. CMA CGM informó a sus clientes que la fecha de inicio se trasladó al 1 de octubre. La tarifa será de 150 USD por TEU y aplicará a cargas con destino a mercados tan dispersos como el norte de Europa, el Mediterráneo, el norte de África, el subcontinente indio, el Golfo Pérsico, el Mar Rojo, Sudáfrica, la costa oeste de África, la costa este de Centroamérica, el Caribe, las islas de Barlovento y Sotavento, la costa este de México, la costa este de Estados Unidos, el Golfo de México y la costa este de Canadá.
150 USD por TEU: el mapa de rutas afectadas por el recargo de CMA CGM
La extensión geográfica del recargo refleja la centralidad del Canal de Panamá en las cadenas de suministro interoceánicas. La costa oeste de Sudamérica, que incluye puertos clave de Ecuador, Perú y Chile, depende de esta vía para conectar con mercados del Atlántico y el Indo-Pacífico sin recurrir al cabo de Hornos o al canal de Suez.
El analista de Braemar, Jonathan Roach, señaló que la crisis actual combina dos factores de presión simultáneos: una reducción en el número de huecos de tránsito disponibles y una disminución en la cantidad de carga que cada buque puede transportar. Esta doble restricción configura lo que la industria reconoce como un capacity squeeze, donde la oferta de espacio de carga se contrae mientras la demanda mantiene su curso.
La reducción del calado máximo para buques neopanamax, que entrará en vigor el 2 de septiembre, obligará a las navieras a limitar el peso de sus embarques o a descargar parcialmente la carga antes del tránsito. Ambas opciones implican costos adicionales que eventualmente se trasladan a los cargadores y consumidores finales.
El aplazamiento de CMA CGM: corrección táctica o señal de presión competitiva
El consultor de la industria Lars Jensen planteó una hipótesis interesante sobre el aplazamiento. Sugirió que el cambio de fecha podría constituir una corrección de una "comunicación inicial errónea", dado que la fecha original del 1 de septiembre había sido anunciada apenas tres días antes. Esta brevedad en la ventana de notificación contrasta con los plazos estándar de la industria, que suelen oscilar entre dos y cuatro semanas para ajustes tarifarios de esta magnitud.
La posibilidad de un error administrativo no descarta, sin embargo, que CMA CGM haya evaluado la respuesta del mercado y de sus competidores. En un contexto de restricciones canaleras, las navieras operan un equilibrio delicado entre recuperar costos operativos adicionales y no perder cuota de mercado frente a rivales que podrían absorber temporalmente esos sobrecostos.
El panorama competitivo del canal se ha complejizado desde las restricciones implementadas durante la sequía de 2023, que redujo drásticamente los tránsitos diarios. Aunque las condiciones hídricas mejoraron parcialmente durante 2024 y 2025, la variabilidad climática mantiene a las autoridades del canal en alerta permanente. El sistema de reservas de agua dulce, que alimenta las esclusas, sigue vulnerable a ciclos de precipitación irregulares vinculados al fenómeno El Niño y sus variantes de largo plazo.
Te puede interesar
Canal de Panamá: reduce tránsitos diarios por crisis hídrica
Restricciones que se tensan desde el 2 de septiembre: qué cambia para los operadores
La nueva reducción del calado para neopanamax marca una inflexión operativa concreta. Estos buques, que representan la clase más moderna y eficiente del canal tras su ampliación de 2016, verán limitada su capacidad de carga justo cuando el comercio transpacífico inicia su temporada de preparación para las ventas de fin de año. La contracción del calado afecta directamente el peso por contenedor que puede movilizarse, lo que en términos prácticos significa que un mismo buque necesitará más viajes para transportar el mismo volumen total.
Las alternativas para los operadores logísticos son limitadas y costosas. La ruta por el cabo de Hornos añade entre 10 y 15 días de tránsito adicional. El canal de Suez, aunque viable para destinos europeos y del Índico, no sirve para conexiones con la costa este de América del Norte. El ferrocarril interoceánico de México, proyecto que ha ganado atención desde 2024, aún no cuenta con la capacidad ni la infraestructura para absorber volúmenes significativos de carga containerizada.
Para los cargadores en la costa oeste sudamericana, el recargo de CMA CGM funciona como un indicador temprano de cómo se distribuirán los costos del capacity squeeze en los próximos meses. La pregunta que ronda los despachos de operadores es si otras navieras del consorcio Ocean Alliance o de las alianzas 2M y THE Alliance seguirán la misma línea tarifaria.
Calendario crítico: octubre 1 marca la entrada en vigor del recargo
Con el aplazamiento confirmado, los cargadores tienen una ventana de cuatro semanas para ajustar sus embarques antes de que el Low Water Surcharge entre en efecto. Esta pausa, aunque temporal, ofrece margen para renegociar contratos de transporte o acelerar envíos que de otro modo quedarían expuestos al recargo.
La fecha del 1 de octubre coincide con el inicio del cuarto trimestre, período tradicionalmente intensivo para el comercio de contenedores que abastece las temporadas navideñas en mercados del hemisferio norte. La superposición entre el recargo y la demanda estacional podría amplificar el impacto en tarifas spot, especialmente en rutas hacia la costa este de Estados Unidos, donde el Canal de Panamá mantiene una posición casi hegemónica para carga proveniente de Asia vía conexiones sudamericanas.
¿Su compañía ya ha recalculado sus costos logísticos para el cuarto trimestre ante esta nueva variable tarifaria?
Preguntas frecuentes
¿Qué significa exactamente el recargo de 150 USD por TEU?
Es un cobro adicional que CMA CGM aplicará por cada contenedor de 20 pies equivalente (TEU) que transite por la ruta afectada. Un contenedor de 40 pies (FEU) pagaría el doble, es decir, 300 USD.
¿Otras navieras han anunciado recargos similares por el Canal de Panamá?
La fuente no menciona anuncios de otras navieras, pero en contextos de restricciones canaleras previos, MSC, Maersk y Hapag-Lloyd han implementado sobrecostos comparables con plazos similares.
¿Qué tipo de buques se ven afectados por la reducción de calado del 2 de septiembre?
La restricción aplica específicamente a buques neopanamax, la clase más grande que puede transitar por las esclusas ampliadas desde 2016. Los buques panamax originales ya operan con calados menores.
¿El recargo afecta a carga desde la costa este de Sudamérica?
No. El Low Water Surcharge de CMA CGM aplica exclusivamente a carga originada en la costa oeste de Sudamérica. Las exportaciones desde Brasil, Uruguay o Argentina hacia los mismos destinos no están incluidas en esta medida.
Información publicada originalmente por The Loadstar.