Crudo pesado americano: la sobreoferta desploma los precios
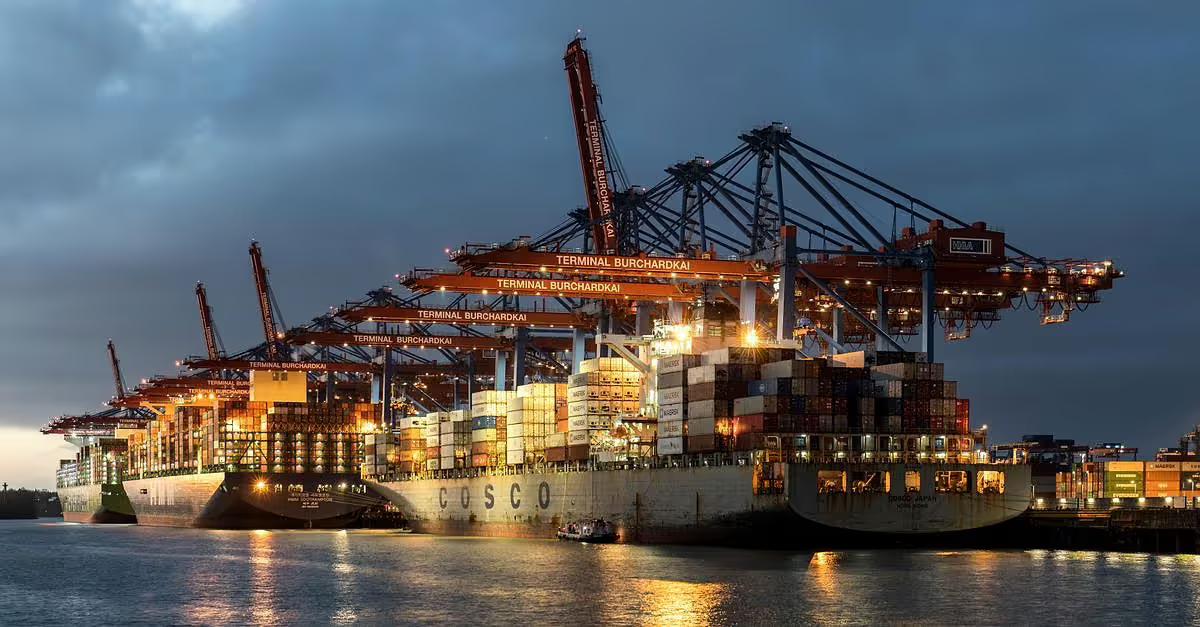
El continente americano acumula una sobreoferta de crudo pesado que desequilibra el mercado global. Mientras en Asia y Europa los compradores sufren escasez y los precios de referencia superan los 100 dólares por barril, los suministros de América del Norte y del Sur se estancan por el encarecimiento de los fletes y la saturación de las refinerías de Estados Unidos.
La consecuencia directa: el crudo pesado de Canadá, Colombia y Ecuador ha caído más de 10 dólares por barril hasta mínimos de seis semanas, según datos de Argus Media y operadores del mercado recogidos por PortalPortuario.
Fletes hasta Asia: de 15 a más de 80 millones de dólares
El cuello de botella es el transporte marítimo. Venezuela, Estados Unidos y Canadá dependen de las exportaciones a Asia para equilibrar sus mercados, pero el coste de fletar un VLCC desde el Golfo de México hasta Asia se ha multiplicado por más de cinco desde febrero, según Scott Shelton, de TP ICAP.
La causa está en las transferencias de crudo de buque a buque en el golfo de Omán, que retienen gran parte de la flota mundial. Georgios Sakellariou, de Signal Maritime, aporta la comparativa de costes:
- Ruta a Europa: de 6,5 millones de dólares (unos 4 dólares por barril) antes de la guerra con Irán a finales de febrero, a unos 46 millones de dólares (24,50 dólares por barril) la semana pasada.
- Ruta a Asia: de 10 a 15 millones de dólares a inicios de año, a más de 80 millones de dólares (unos 40 dólares por barril) la semana pasada.
Refinerías de EE.UU. al 93,5%, su techo en 28 años
Pese a la escasez de diésel, producto que el crudo pesado rinde en mayor proporción que el ligero, las refinerías de la Costa del Golfo no pueden procesar más. Según la EIA, las plantas estadounidenses han operado este año a una media semanal del 93,5% de su capacidad, el nivel más alto en 28 años.
Al cuello de botella se suma un aumento de oferta en todo el continente:
- Venezuela: sus exportaciones han repuntado tras la captura en enero del expresidente Nicolás Maduro y la reactivación del sector petrolero.
- Canadá: la producción ha alcanzado niveles récord.
- Estados Unidos: Washington ha liberado más de 130 millones de barriles de su reserva de emergencia.
Lo que cambia para los cargadores de Ecuador y Colombia
La imposibilidad de exportar de forma rentable golpea directamente a los productores latinoamericanos. Al jueves 8 de octubre, los precios sin flete ni seguro se situaban en:
- Western Canada Select: unos 74 dólares por barril.
- Crudo venezolano: unos 74,50 dólares por barril.
- Oriente (Ecuador): unos 76 dólares por barril.
- Vasconia (Colombia): unos 84 dólares por barril.
Para los operadores logísticos y navieros de la región, la paradoja es clara: hay tonelaje comprometido en el golfo de Omán y tarifas disparadas, mientras el crudo se acumula en origen. Si los fletes no se normalizan, los descuentos en origen podrían ampliarse.
Claves para el sector: fletes VLCC y precios en origen
- Vigilar los fletes del Golfo de México a Asia: por encima de 40 dólares por barril, la exportación deja de ser rentable para varios crudos del continente.
- Seguir la disponibilidad de buques: las transferencias en el golfo de Omán condicionan la flota global de VLCC.
- Atención a Vasconia y Oriente: Colombia y Ecuador concentran el riesgo latinoamericano si el diferencial sigue cayendo.
- Capacidad de refino de EE.UU.: al 93,5%, no hay margen para absorber más crudo pesado en el corto plazo.
El próximo dato a vigilar es la evolución semanal de los fletes y de los precios en origen tras el cierre del jueves 8 de octubre. ¿Verán los cargadores latinoamericanos una ventana de exportación a Asia antes de que los tanques sigan llenándose?
Información publicada originalmente por PortalPortuario.
Imagen: Pexels